

Katılım Cep
tarafından KATILIM EMEKLİLİK
3,0
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 3,0
- Fiyat
- Free
- İndir
- 100.00K
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
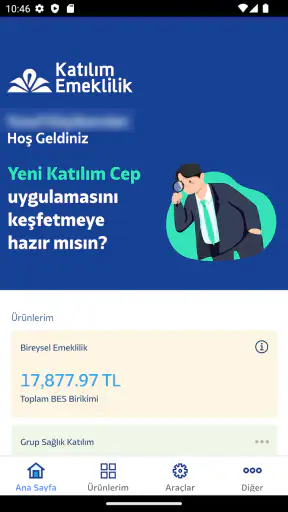
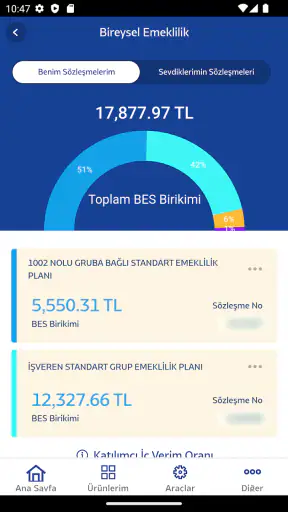
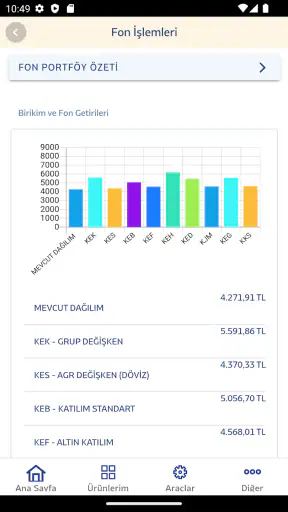
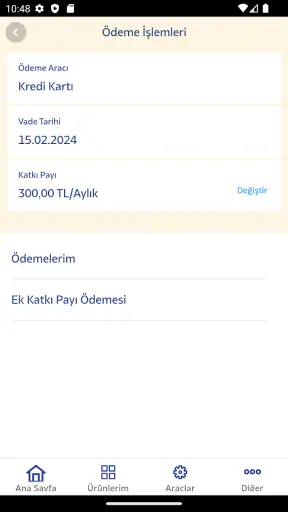
 Analiz eden: Getfullapps
Emeklilik uygulamalarında hız benim için yalnızca ekranın hemen açılması demek değil; aradığım bilgiye düşünmeden, doğru menüden ulaşabilmek de işin parçası. Katılım Cep, KATILIM EMEKLİLİK’in mobil şubesi olarak bu ihtiyaca cevap vermeye çalışıyor. Uygulamayı değerlendirirken onu bir finans merkezinden çok, emeklilik hesabına telefondan erişmek için kullanılan özel bir kanal olarak düşünmek daha doğru.
Hız beklentisini doğru kurmak
Gün içinde birkaç dakikam olduğunda hesabı kontrol edip telefonu kapatmak isterim; bu yüzden kısa ve doğrudan bir akış, finans uygulamasında büyük fark yaratır. Katılım Cep’in pratikliği de bu tür hızlı kontrollerde anlam kazanıyor. Yine de hız yalnızca uygulamanın açılmasına bağlı değil: bağlantı durumu, giriş adımları ve aradığım bilginin ekrandaki yeri de deneyimi etkiler. Bu nedenle ilk kullanımda menüleri tanımaya vakit ayırmak, sonraki kontrolleri daha rahat hale getirebilir.
Özellikle iş arasında uygulamayı açan biri için en iyi yöntem, önce tek bir amaca odaklanmak: genel durumu görmek, gerekli bilgiyi okumak ve ardından çıkmak. Aynı anda farklı menülerde dolaşmak küçük ekranda yön duygusunu zayıflatabilir. Ben de kısa bir kontrolü uzun bir finans incelemesine çevirmemek için, ne aradığımı açmadan önce belirlerdim.
Emeklilik hesabının görünümünü kontrol etmek, anlık bir finansal karar vermekle aynı şey değil. Rakamları aceleyle okuyup hemen sonuç çıkarmak yerine, bilgiyi kendi dönemi ve sözleşme bağlamında değerlendirmek gerekir. Uygulamanın hızlı erişim sağlaması kullanışlıdır; fakat doğru yorum için kullanıcıya yine sakin bir bakış gerekir.
Katılım Cep ile finans işlemi nasıl ilerliyor?
Bu bölümde Katılım Cep’te bir finans ihtiyacını belirlemekten ekrandaki bilgiyi kontrol etmeye ve gerekirse sonraki adıma geçmeye uzanan akışı ele alıyorum. Benim için kullanışlı bir mobil şube, yalnızca erişimi kolaylaştıran değil, aceleyle karar vermeyi de önleyen bir yardımcı olmalı. Özellikle işlem öncesi bilgileri gözden geçirme alışkanlığının bu deneyimi nasıl etkilediğine de bakacağım.
İhtiyaç telefonda başladığında
Gerçekçi bir kullanım senaryosu düşünelim. Bir kullanıcı, iş arasında emeklilik birikimini kontrol etmek, hesabındaki son durumu görmek veya sözleşmesiyle ilgili bilgiye ulaşmak istiyor. Önceden bu ihtiyaç için bilgisayar başına geçmek ya da müşteri hizmetleriyle görüşmek daha doğal seçenekler olabilirken, mobil şube yaklaşımı ilk adımı telefona taşıyor. Katılım Cep’in güçlü tarafı tam burada: Finansal bilgiyi günün belirli bir saatine sıkıştırmak yerine, kişinin uygun olduğu anda kontrol etmesine yardımcı olmayı hedefliyor.
Ben uygulamayı değerlendirirken ilk olarak bu başlangıç koşuluna bakıyorum. Kullanıcı uygulamayı eğlence için değil, parasına ve gelecekteki birikimine dair bilgi almak için açıyor. Bu nedenle hızlı açılması kadar, hangi menünün ne işe yaradığının anlaşılması da önemli. Bir finans uygulamasında güzel görünen ekranlardan çok, yanlış işlem yapma ihtimalini azaltan açıklamalar ve tutarlı yönlendirmeler değerli.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
Katılım Cep’in ücretsiz olması, denemek isteyen kullanıcı için giriş engelini düşürüyor. Fakat ücretsiz olması, uygulamanın her kullanıcı için en iyi seçenek olduğu anlamına gelmiyor. Zaten KATILIM EMEKLİLİK müşterisi olmayan biri, uygulamadan doğrudan kendi finansal ihtiyacını karşılayan bir sonuç beklememeli. Bu araç, genel amaçlı bir bütçe uygulamasından çok, şirketle olan emeklilik ilişkisini mobil ortamda takip etmeye yarayan bir kanal olarak düşünülmeli.
Kurulumdan ilk ekrana geçiş
Uygulama, Android tarafında en az 7.0 sürümünü gerektiriyor. Bu gereksinim, çok eski olmayan Android telefonların önemli bir bölümünde kullanılabilmesini sağlıyor; yine de cihazı uzun süredir güncellenmeyen kişiler indirme öncesinde işletim sistemi sürümünü kontrol etmeli. Benim tavsiyem, kurulumu aceleyle değil, güvenilir bir internet bağlantısı ve telefonun güncel güvenlik durumu varken yapmak.
İlk açılışta finans uygulamalarında alışılmış olan kimlik doğrulama ve hesap erişimi aşamasına hazırlıklı olmak gerekiyor. Buradaki kritik nokta, giriş bilgilerini başka uygulamalarda kullandığım parolalarla karıştırmamak ve telefonun kilit güvenliğini ihmal etmemek. Katılım Cep’e erişim kolay olsun diye cihazı korumasız bırakmak, mobil rahatlığın güvenlik tarafındaki bedelini artırır.
İlk ekrana ulaştığımda kendime sorduğum soru şu olurdu: Aradığım bilgiye kaç dokunuşta ulaşabiliyorum ve ekrandaki ifadeler beni bir sonraki adıma gerçekten hazırlıyor mu? Bu, uygulamanın yalnızca teknik olarak çalışıp çalışmadığından daha anlamlı bir test. Özellikle emeklilik gibi uzun vadeli bir konuda kullanıcı, anlık bakiyeyi görmekle birlikte sözleşmesinin genel durumunu da doğru bağlamda okumalı.
Bilgiyi bulma ve kontrol etme akışı
Günlük kullanımda en pratik iş akışı, uygulamaya girip önce genel durumu kontrol etmek, ardından ihtiyaç duyulan ayrıntıya ilerlemek olur. Ben böyle bir uygulamada her girişte işlem yapmaz, önce ekrandaki bilgilerin güncelliğini ve hangi döneme ait olduğunu anlamaya çalışırdım. Çünkü finansal rakamlar tek başına yeterli değildir; rakamın neyi temsil ettiği, hangi tarihle ilişkili olduğu ve yalnızca bilgilendirme mi yoksa işlem adımının parçası mı olduğu da önem taşır.
Katılım Cep’i bu bakışla kullanmak, rastgele menüler arasında dolaşmaktan daha verimli. Önce sözleşme veya hesapla ilgili genel görünümü incelemek, sonra gerekirse ayrıntılı bölümlere geçmek, yanlış ekranda işlem yapma riskini azaltır. Bu aynı zamanda uygulamanın mobil oluşundan doğan küçük ekran sorununu da hafifletir. Telefonda her bilgiyi aynı anda görmeye çalışmak yerine, ihtiyaca göre ilerlemek daha rahat.
Benim için önemli bir başka nokta, uygulamayı yalnızca para hareketi olduğunda açmamak olurdu. Düzenli aralıklarla kontrol etmek, hesabın durumuna aşina olmayı sağlar; böylece olağan dışı görünen bir değişiklik fark edildiğinde neyin normal, neyin araştırılması gereken bir durum olduğunu ayırt etmek kolaylaşır. Bu, Katılım Cep’in otomatik olarak finansal karar verdiği anlamına gelmez. Uygulama bilgiye erişimi kolaylaştırır; yorumlama ve karar sorumluluğu yine kullanıcıdadır.
Mobil ekrandan gerçek hayattaki karara
İş akışının en önemli kısmı, ekranda görülen bilginin günlük hayatta nasıl kullanılacağıdır. Örneğin kullanıcı, birikiminin genel görünümünü inceledikten sonra bütçesini yeniden düzenlemek isteyebilir. Burada uygulama bir karar destek noktası gibi iş görür: Bana mevcut durumu gösterir, fakat gelecekteki getiriyi garanti etmez ve kişisel bütçemin tamamını kendiliğinden planlamaz.
Bu ayrım önemli. Katılım Cep’i kapsamlı bir kişisel finans yöneticisi gibi kullanmak isteyenler, beklentilerini sınırlı bulabilir. Harcama kategorileri, farklı bankalardaki hesaplar veya tüm mali tabloyu tek yerde toplama ihtiyacı olan biri için genel bütçe uygulamaları daha uygun olabilir. Katılım Cep’in asıl anlamlı olduğu yer, KATILIM EMEKLİLİK ile ilişkili bilgileri ve işlemleri mobil kanaldan takip etme ihtiyacıdır.
Ben uygulamadan edindiğim bilgiyi tek başına yatırım tavsiyesi gibi yorumlamazdım. Uzun vadeli emeklilik kararlarında uygulamadaki görünüm, kişisel hedefler, gelir düzeni ve risk anlayışıyla birlikte ele alınmalı. Bu yaklaşım, mobil erişimin hızını kullanırken ekrandaki tek bir rakamın gereğinden fazla anlam yüklenmesini önler.
Handoff: uygulamadan müşteri hizmetlerine geçiş
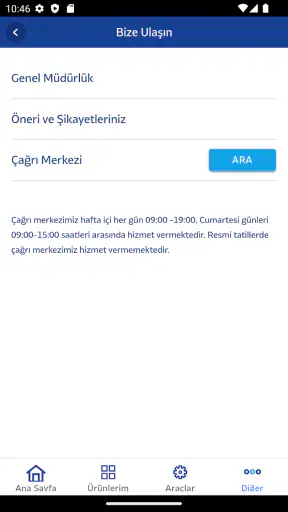
Her finans işlemi uygulama içinde tamamlanmaz. Bir kayıt anlaşılmadığında, sözleşmeyle ilgili özel bir durum olduğunda veya kullanıcı ekrandaki bilgiyi yorumlayamadığında müşteri desteğine ihtiyaç duyabilir. Bu noktada Katılım Cep’in rolünü doğru görmek gerekiyor: Mobil uygulama ilk kontrol ve erişim noktasıdır; insan desteğinin yerini her durumda tutması beklenmemeli.
Ben böyle bir geçişte önce uygulamada gördüğüm bilgiyi not eder, mümkünse hangi ekranda ve hangi ifadeyle karşılaştığımı netleştirirdim. Müşteri hizmetlerine “hesabımda sorun var” demek yerine, karşıma çıkan durumu açıkça tarif etmek görüşmeyi kısaltabilir. Bu küçük hazırlık, uygulama ile destek kanalı arasındaki el değiştirmeyi daha verimli hale getirir.
Benzer şekilde, bir işlem sonrasında yalnızca ekranda görünen onay ifadesine güvenmek yerine, işlemin sonucunu tekrar kontrol etmek iyi bir alışkanlık. Finans uygulamalarında kullanıcıların sık yaptığı hata, bir düğmeye bastıktan sonra sürecin tamamlandığını varsaymak. Katılım Cep’i kullanırken işlem adımlarını okumak, onay ekranını geçmeden önce ayrıntıları kontrol etmek ve sonuç görünümünü yeniden incelemek daha güvenli bir yöntem.
Uygulamanın güçlü olduğu kullanım alanları
Katılım Cep’in en açık avantajı, KATILIM EMEKLİLİK müşterisinin finansal bilgilerine ulaşmak için bilgisayara bağımlılığı azaltması. Telefonu sürekli yanında olan biri için bu, özellikle kısa kontrollerde zaman kazandırabilir. Bir toplantı arasında uzun bir işlem yapmak yerine genel duruma bakmak, daha sonra ayrıntılı incelemeyi uygun zamana bırakmak mümkün olabilir.
İkinci güçlü taraf, emeklilik takibini günlük hayatın içine yerleştirmesi. Emeklilik birikimi çoğu kişi için her gün düşünülen bir konu değil. Bu yüzden mobil erişim, kullanıcıyı uzun aralıklarla tamamen kopmak yerine hesabını daha düzenli hatırlamaya teşvik edebilir. Ben bunu uygulamanın en değerli dolaylı katkılarından biri olarak görüyorum: Sadece bilgi sunmak değil, finansal farkındalığı sürdürülebilir kılmak.
Üçüncü nokta, farklı kullanıcı alışkanlıklarına uyum sağlayabilmesi. Bazı kişiler yalnızca hesap durumunu kontrol etmek isterken, bazıları mobil şube üzerinden daha ayrıntılı bir işlem akışı bekleyebilir. Uygulamanın bu iki beklentiyi ne ölçüde karşıladığı kişiden kişiye değişse de, mobil kanalın varlığı başlı başına erişim esnekliği getiriyor.
Yoğun kullanımda iş akışını korumak
Birden fazla finans işini aynı oturumda halletmeye çalıştığımda, hata ihtimalini azaltmak için her işi ayrı bir küçük adım olarak ele alırdım. Önce ilgili hesabı ve bilgiyi kontrol etmek, sonra gerekiyorsa işlem ekranına geçmek, ardından sonucu tekrar görüntülemek iyi bir sıra. Böylece bir ekrandaki bilgiyi başka bir işlemle karıştırma olasılığı azalır. Bu yaklaşım özellikle telefonda bildirimler veya kısa kesintiler dikkati dağıttığında işe yarar.
Bağlantı kesintisi ya da uygulamanın beklenmedik biçimde kapanması gibi bir durum yaşanırsa, aynı işlemi hemen yeniden göndermek yerine önce uygulamayı tekrar açıp son durumu kontrol etmek daha temkinli olur. Finansal işlemlerde tekrar deneme, işlemin ilk girişiminin tamamlanıp tamamlanmadığı anlaşılmadan yapılmamalı. Bu genel bir güvenli kullanım alışkanlığıdır; bir sorun yaşandığında kesin çözüm olarak görülmemeli ve belirsizlik sürerse destek kanalından bilgi alınmalı.
Yoğun bir gün içinde yapılacak işi önceden seçmek de pratik bir fark yaratır. Örneğin yalnızca hesabın genel görünümünü kontrol edecekken sözleşme ayrıntılarını da incelemeye çalışmak, dikkati gereksiz yere dağıtabilir. Ben kısa kontrolleri kısa tutar, daha ayrıntılı değerlendirmeyi ise bölünmeyeceğim bir zamana bırakırdım. Böylece uygulamadan beklediğim şey ile o an ayırabildiğim dikkat birbirine uyar.
Friction: deneyimin zorlaşabileceği yerler
Ortalama puanın 3,0 olması, kullanıcı deneyiminin herkes için sorunsuz olmadığını düşündüren bir işaret. Ben bu puanı uygulamayı kesinlikle kullanmayın şeklinde yorumlamam; fakat kurulum, giriş, ekranların anlaşılması veya belirli işlemlerin tamamlanması gibi aşamalarda bazı kullanıcıların zorlanabileceğini hesaba katardım. Finans uygulamalarında küçük bir belirsizlik bile daha büyük algılanır, çünkü konu doğrudan para ve gelecek planıyla ilgilidir.
Mobil ekranda fazla bilgi bir araya geldiğinde gezinme yorucu olabilir. Özellikle finans terimlerine aşina olmayan kullanıcılar için kısa açıklamalar yeterli gelmeyebilir. Böyle bir durumda uygulamayı aceleyle kullanmak yerine, önce yalnızca görüntüleme akışını öğrenmek, daha sonra işlem adımlarına geçmek daha doğru. İlk kullanımda her menüyü denemeye çalışmak, yanlış bir seçeneğe dokunma ihtimalini artırabilir.
Bir başka sınırlama da mobil uygulamanın bağlantıya ve cihaza bağımlı olmasıdır. Telefonun ekranı küçük, internet bağlantısı kararsız veya cihaz performansı düşükse, masaüstü üzerinden yapılan inceleme daha rahat gelebilir. Ben uzun bir sözleşme veya ayrıntılı finansal değerlendirme yapacaksam bilgisayarı tercih ederdim; Katılım Cep’i ise hızlı kontrol ve ihtiyaç anındaki erişim için kullanırdım.
Uygulamanın sürüm bilgisi 4.0.27 olarak görünüyor. Bu, kullanıcıların uygulamayı güncel tutmasının önemli olduğunu hatırlatıyor. Yeni sürümden sonra menülerin yeri veya işlem akışı değişebileceği için, daha önce ezberlenen adımları otomatik biçimde tekrarlamak yerine ekrandaki açıklamaları yeniden okumak gerekir. Güncelleme sonrasında ilk işlemi küçük ve düşük riskli bir kontrolle yapmak da pratik bir önlem.
Cihaz, kaynak kullanımı ve güvenilirlik
Android 7.0 altındaki cihazlarda uygulamayı kullanmak mümkün olmadığından, eski telefon sahiplerinin uyumluluğu önceden kontrol etmesi gerekir. Daha yeni bir işletim sistemi de tek başına sorunsuz performans garantisi vermez; telefonun genel durumu ve bağlantı kalitesi deneyimi etkileyebilir. Uygulamanın ne kadar pil veya depolama alanı kullandığı konusunda kesin bir yargıda bulunmak yerine, cihazında alanı kısıtlı olanların kurulumdan önce mevcut boş alanı gözden geçirmesi daha sağlıklı.
Finans uygulamasında güvenilirlik benim için yalnızca kesintisiz çalışmak değil, kesinti ihtimalinde ne yapacağımı bilmek anlamına da geliyor. Ekran takılırsa, oturum kapanırsa veya bağlantı geçici olarak zayıflarsa, panikle art arda dokunmak yerine uygulamayı yeniden açıp hesabın son durumunu kontrol ederim. İşlem sonucunu anlayamıyorsam aynı adımı tekrar etmeden önce destek alırım. Böyle davranmak hem yanlışlıkla yinelenen işlem riskini azaltır hem de sorunun nerede çıktığını anlatmayı kolaylaştırır.
Bir telefonun performansı eskiyse, arka planda çok sayıda uygulama açıksa veya ağ kararsızsa, yavaşlığı doğrudan Katılım Cep’e bağlamak doğru olmaz. Önce bağlantıyı ve cihazı kontrol etmek, sonra tekrar denemek makul bir ayrım sağlar. Buna rağmen aynı aşamada sürekli sorun yaşanıyorsa, o noktayı not ederek destek istemek, farklı menülerde rastgele denemeler yapmaktan daha iyi bir yol.
Kimler için mantıklı, kimler başka seçenek aramalı?
Ben Katılım Cep’i öncelikle KATILIM EMEKLİLİK müşterisi olup hesabına mobil yoldan erişmek isteyen kişilere öneririm. Telefon üzerinden ara sıra kontrol yapmak isteyen, temel finans ekranlarında kaybolmadan ilerleyebilen ve gerektiğinde destek kanalına geçmeyi sorun etmeyen kullanıcılar için makul bir seçenek olabilir.
Finansal durumunun tamamını tek uygulamada görmek isteyenler içinse beklenti farklı. Birden fazla kurumun hesaplarını birleştiren, ayrıntılı bütçe analizi yapan veya harcama alışkanlıklarını kategorilere ayıran bir araç arayan kullanıcı, genel amaçlı kişisel finans uygulamalarında daha uygun bir deneyim bulabilir. Katılım Cep’i bu tür araçların yerine koymak, uygulamadan beklenmeyen bir kapsam talep etmek olur.
Teknolojiyle arası zayıf olan bir yakınım için uygulamayı önerirken, ilk kurulumu ve giriş sürecini birlikte yapardım. Sonrasında yalnızca bakiyeyi kontrol etmekle kalmayıp, hangi bilginin ne anlama geldiğini de anlatırdım. Yaş derecesinin PEGI 3 olması erişim açısından genişlik sağlasa da, finansal kararların her yaşta yetişkin rehberliği gerektirebileceği gerçeğini değiştirmiyor.
Finans uygulamaları arasındaki yeri
Katılım Cep’i banka uygulamalarıyla ya da bağımsız bütçe takip araçlarıyla bire bir karşılaştırmak yanıltıcı olur. Banka uygulamaları çoğunlukla günlük para hareketlerini, farklı hesapları ve ödeme ihtiyaçlarını merkeze alırken, genel bütçe araçları harcama düzenini görmeye yardımcı olur. Katılım Cep’in anlamı ise KATILIM EMEKLİLİK müşterisinin kendi emeklilik ilişkisine yönelik mobil erişiminde yatıyor. Bu nedenle tercih, “hangisi daha kapsamlı?” sorusundan önce “hangi kurumdaki hangi bilgiyi takip etmek istiyorum?” sorusuyla başlamalı.
Bir kullanıcının hem günlük bankacılık hem emeklilik takibi ihtiyacı varsa, tek bir uygulamanın her işi üstlenmesini beklemek yerine kurumların kendi uygulamalarını amaçlarına göre kullanması daha net bir düzen sağlayabilir. Bu yöntem uygulama sayısını artırır; karşılığında her ekranda neyin gösterildiğini daha iyi ayırt etmeye yardımcı olur. Benim için bu, her şeyi tek yerde toplama kolaylığından daha değerli olabilir.
Katılım Emeklilik müşterisi olmayan biri için uygulamanın öncelikli tercih olmasını gerektiren bir neden yok. Böyle bir kullanıcı, kendi kurumunun mobil kanalına veya farklı kurumları bir arada görmeye odaklanan araçlara bakmalı. Uygulamanın hedef kitlesine girenler açısından ise alternatif, mobil şube ile masaüstü erişimi ya da destek görüşmesi arasında ihtiyaç anına göre seçim yapmaktır.
Genel değerlendirme ve son karar
Katılım Cep’i değerlendirirken onu büyük bir finans platformu gibi değil, KATILIM EMEKLİLİK ile kullanıcı arasındaki mobil temas noktası olarak görmek en sağlıklı yaklaşım. Uygulama, emeklilik ve finans bilgilerine telefondan ulaşma ihtiyacını karşılamaya çalışıyor; ücretsiz oluşu ve Android 7.0 ve üzeri cihazlarda çalışabilmesi de erişimi kolaylaştırıyor. Buna karşın ortalama puanı, deneyimin herkeste aynı akıcılığı yaratmadığını hatırlatıyor.
Benim kullanım yaklaşımım net olurdu: Uygulamayı hızlı kontroller, hesap durumunu takip etme ve gerektiğinde işlem sürecini başlatma aracı olarak kullanırdım. Kapsamlı bütçe planlamasını, uzun sözleşme incelemesini veya karmaşık finansal kararları yalnızca telefondaki tek ekrana bırakmazdım. Bu sınırları bilen kullanıcı, uygulamanın sunduğu kolaylıktan daha fazla yararlanabilir.
Katılım Cep’in 100 binden fazla kuruluma ulaşmış olması, mobil emeklilik erişimine gerçek bir ihtiyaç bulunduğunu gösteriyor. Ancak indirme sayısı tek başına iyi deneyim garantisi değildir; benim için asıl ölçüt, ihtiyacım olduğunda doğru bilgiye güvenli ve anlaşılır biçimde ulaşabilmem olurdu. Sonuç olarak uygulama, KATILIM EMEKLİLİK müşterileri için denenmeye değer bir mobil kanal; fakat daha geniş kişisel finans yönetimi arayanların onu tamamlayıcı bir araç olarak görmesi daha doğru.
Benim kısa kararım şu: Emeklilik hesabını telefondan takip etmek isteyen ve mobil şube mantığını benimseyen kullanıcılar için Katılım Cep işe yarayabilir. İlk kurulumda sakin ilerlemek, işlem sonrası sonucu kontrol etmek ve belirsizlikte müşteri desteğine geçmek deneyimi belirgin biçimde iyileştirir. Uygulamadan bütün finans hayatını yönetmesini beklemeyenler, sunduğu erişim kolaylığını daha gerçekçi ve verimli biçimde kullanacaktır.
Artıları
- Kamu bankacılığı işlemlerine mobil cihazdan hızlı erişim sağlar.
- Hesap ve kart hareketlerini takip etmek için pratik bir arayüz sunar.
- Fatura ve para transferi işlemleri günlük kullanımda zaman kazandırır.
- Biyometrik giriş desteği, uyumlu cihazlarda erişimi kolaylaştırır.
- Bildirimler sayesinde hesap hareketlerinden hızlıca haberdar olabilirsiniz.
Eksileri
- Bazı işlemler için ek güvenlik doğrulaması süreci uzatabilir.
- Arayüz, bankacılık uygulamalarına alışkın olmayanlara karmaşık gelebilir.
- İnternet bağlantısı zayıf olduğunda işlem süreleri uzayabilir.
- Eski cihazlarda performans ve uyumluluk sorunları yaşanabilir.
- Bazı özelliklerin kullanılabilmesi için müşteri kaydı gerekebilir.
Katılım Cep hakkında sıkça sorulan sorular
Katılım Cep nedir ve hangi hizmetleri sunar?
Katılım Cep, katılım bankacılığı hizmetlerine mobil cihaz üzerinden erişmeyi sağlayan bir mobil bankacılık uygulamasıdır. Uygulama üzerinden hesap ve bakiye görüntüleme, para transferi, fatura ve ödeme işlemleri, kart yönetimi, finansman başvuruları ve işlem geçmişi takibi gibi özellikler sunulabilir. Kullanılabilen menüler, bankaya ve kullanıcı hesabının tanımlı yetkilerine göre değişiklik gösterebilir.
Katılım Cep uygulamasını kullanmak için hangi şartlar gereklidir?
Katılım Cep’i kullanabilmek için genellikle ilgili katılım bankasında aktif bir müşteri hesabınızın bulunması ve mobil bankacılık erişiminizin tanımlanmış olması gerekir. Uygulamanın Android veya iOS mağazasından indirilmesi, telefon numarası doğrulaması ve güvenli giriş adımlarının tamamlanması istenebilir. Bazı işlemler için ek kimlik doğrulama veya müşteri hizmetleri aktivasyonu gerekebilir.
Katılım Cep üzerinden para transferi ve ödeme işlemleri yapılabilir mi?
Evet, uygulamanın desteklediği bankacılık özelliklerine bağlı olarak Katılım Cep üzerinden havale, EFT veya FAST gibi para transferleri gerçekleştirilebilir. Fatura, vergi, kurum ödemeleri ve kart borcu gibi işlemler de ilgili menülerden yapılabilir. Transfer limitleri, işlem saatleri, ücretler ve onay adımları hesabınıza ve bankanın güncel politikalarına göre değişebileceğinden işlem öncesinde bilgileri kontrol etmek önemlidir.
Katılım Cep güvenli mi, giriş bilgilerimi nasıl koruyabilirim?
Katılım Cep’te güvenlik amacıyla şifre, tek kullanımlık doğrulama kodu, biyometrik giriş veya cihaz doğrulaması gibi yöntemler kullanılabilir. Uygulamayı yalnızca resmi Google Play Store veya App Store kaynaklarından indirmeniz, giriş bilgilerinizi kimseyle paylaşmamanız ve telefonunuzu güncel tutmanız gerekir. Şüpheli bağlantılara tıklamaktan kaçının; cihazınız kaybolursa bankayla hemen iletişime geçin.
Katılım Cep ücretsiz mi ve uygulamayı kullanırken ücret alınır mı?
Katılım Cep uygulamasının indirilmesi genellikle ücretsizdir; ancak uygulama içinden gerçekleştirilen bazı bankacılık işlemleri için ücret veya komisyon uygulanabilir. Para transferleri, döviz işlemleri, kart hizmetleri ya da belirli başvuruların maliyeti bankanın güncel ücret tarifesine göre farklılık gösterebilir. Ayrıca mobil internet kullanımı operatörünüz tarafından ücretlendirilebilir. İşlem onayından önce gösterilen ücret bilgisini incelemeniz önerilir.

Katılım Cep
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan info@katilimemeklilik.com.tr üzerinden iletişime geçin, https://www.katilimemeklilik.com.tr adresini ziyaret edin veya https://www.katilimemeklilik.com.tr/bilgilendirme/gizlilik-sozlesmesi sayfasını inceleyin.










